


 Você está em:
Jurídico

15/04/2019 14:30 - Proposta simplifica sistema tributário e unifica tributos sobre consumo
A Proposta de Emenda à Constituição (PEC) 45/19, apresentada pelo deputado Baleia Rossi (MDB-SP), simplifica o sistema tributário nacional pela unificação de tributos sobre o consumo.
O texto extingue três tributos federais (IPI, PIS e Cofins), o ICMS (estadual) e o ISS (municipal), todos incidentes sobre o consumo. No lugar deles, serão criados um imposto sobre o valor agregado, chamado de Imposto sobre Operações com Bens e Serviços (IBS) – de competência dos três entes federativos –, e outro, sobre bens e serviços específicos (Imposto Seletivo), de competência federal.
A proposta, segundo Rossi, busca simplificar o sistema tributário, sem reduzir a autonomia de estados e municípios, que poderiam alterar a alíquota do IBS. “Os efeitos esperados são extremamente relevantes, com uma simplificação do sistema tributário brasileiro e um aumento da produtividade e do PIB [Produto Interno Bruto] potencial do Brasil”, disse.
Para Rossi, a proposta eliminará a “guerra fiscal fratricida” entre estados e entre municípios, sem reduzir a autonomia dos entes federativos na gestão de suas receitas.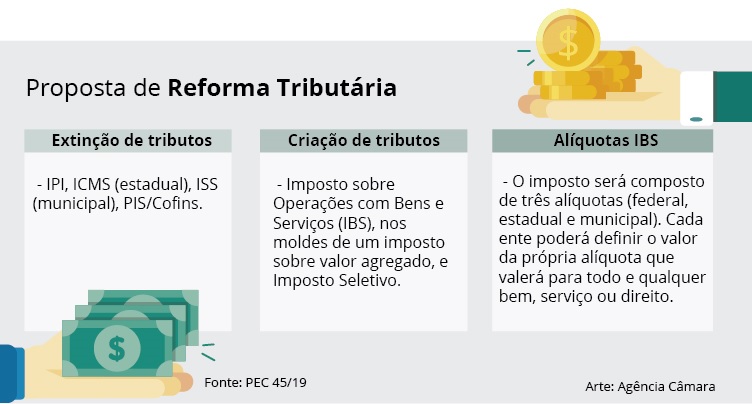
IBS
O IBS será regulado por lei complementar e composto por três alíquotas – federal, estadual e municipal. “Para o contribuinte, será um único imposto, mas para os entes é como se cada um tivesse o seu próprio imposto, pois terão autonomia na fixação da alíquota”, afirmou Baleia Rossi. Nas transações interestaduais e intermunicipais deve ser aplicada a alíquota do estado e do município de destino.
Essas alíquotas serão calculadas pelo Tribunal de Contas da União e aprovadas pelo Senado Federal para repor perda dos tributos substituídos pelo IBS. A União, os estados e os municípios poderão fixar sua alíquota do IBS em valor diferente por lei ordinária. Essa alíquota deverá valer para quaisquer bens, serviços ou direitos. Assim, se alíquota estadual de referência do IBS for 10%, o Espírito Santo poderá reduzi-la para 9% ou aumentá-la para 11%, mas para todas as operações e não uma específica para brinquedos ou arroz.
Empresas que fazem parte do Simples Nacional, instituído pela Lei Complementar 123/06, podem manter o sistema atual, sem apropriação ou transferência de créditos, ou então optar pela adesão total ao IBS, com redução da alíquota do Simples correspondente aos cinco tributos substituídos pelo IBS.
Devolução tributária
O texto propõe que parte do imposto pago por famílias mais pobres seja devolvido através de mecanismos de transferência de renda. Para a transferência é feito o cruzamento do CPF dos consumidores, informado a cada aquisição de bem ou serviço, com o cadastro único dos programas sociais. “Trata-se de um mecanismo muito menos custoso e mais eficiente que o modelo de desoneração da cesta básica de alimentos”, disse Rossi.
Comitê gestor
A arrecadação do IBS e a distribuição da receita entre os entes serão feitas por um comitê gestor nacional, com representantes da União, dos estados e dos municípios. O comitê gestor será responsável por regular o imposto. A fiscalização será feita pelos fiscos das três esferas de governo, a partir de definição do comitê.
Transição
A proposta estabelece duas regras de transição: uma sobre a substituição dos tributos e outra focada na repartição de receitas entre os entes federativos.
A substituição dos tributos atuais pelo IBS está prevista para ocorrer em dez anos. Os dois primeiros são um período de teste do novo imposto, cobrado a uma alíquota de 1%, reduzida da Cofins para não haver aumento da carga e prejudicar estados e municípios. Nos oito anos seguintes as alíquotas de todos os tributos serão reduzidas progressivamente e o IBS aumentado na mesma proporção.
Já para a repartição de receitas do IBS entre estados e municípios a transição prevista é de 50 anos. Nos primeiros 20 anos seria mantida a receita atual, corrigida pela inflação, com a parcela referente ao crescimento do Produto Interno Bruto (PIB) tributada pelo destino. Nos 30 anos seguintes a tributação de todo o IBS convergiria para o destino gradualmente.
Mudanças
Uma das inovações da proposta é a criação de um imposto sobre bens e serviços específicos (Imposto Seletivo), de competência federal. O tributo vai taxar produtos com tributação maior para desestimular o consumo, como cigarro e bebidas alcoólicas. Sobre os demais produtos incidirá o IBS, a versão brasileira do imposto sobre o valor agregado comum na Europa e Estados Unidos.
As mudanças têm como referência a proposta de reforma tributária desenvolvida pelo Centro de Cidadania Fiscal (CCiF), liderado pelo economista Bernard Appy e outros três especialistas.
Proposta semelhante chegou a ser apresentada como emenda ao projeto de reforma tributária aprovado em comissão especial no final de 2018.
Tramitação
A proposta será analisada pela Comissão de Constituição e Justiça e de Cidadania (CCJ) quanto à admissibilidade. Se aprovada, será examinada por uma comissão especial criada especialmente para essa finalidade. Em seguida, será votada em dois turnos pelo Plenário.
Saiba mais sobre a tramitação de PECs
Íntegra da proposta:
Reportagem – Tiago Miranda
Edição – Ana Chalub
Fonte: Agência Câmara Notícias – 12/04/2019.

Veja mais >>>
23/10/2026 11:53 - Contribuição sobre Bens e Serviços entra em vigor em 2027 e novas regulamentações serão enviadas ao Congresso23/10/2026 11:53 - Novas medidas simplificam obrigações da Reforma Tributária para nanoempreendedores e MEIs
23/10/2026 11:52 - União não pode arbitrar unilateralmente valor de multa substitutiva de perdimento
23/10/2026 11:52 - STJ reduz em 20 vezes multa milionária por descumprimento de decisão
23/10/2026 11:51 - Juiz manda recalcular dívida para respeitar índices fixados em sentença
23/10/2026 11:50 - Eleitor que pediu voto em trânsito pode consultar local no e-Título
22/10/2026 13:42 - STF decide que ISS não integra base de cálculo do PIS e da Cofins
22/10/2026 13:42 - Imunidade de ITBI na integralização de capital vale também para empresas do setor imobiliário, decide STF
22/10/2026 13:41 - Inclusão no SCR do Banco Central não exige prévia notificação, decide STJ
22/10/2026 13:39 - STJ julga se impenhorabilidade de depósitos é extensível a empresas
22/10/2026 13:38 - STJ suspende processos para julgar revogação antecipada do Pers
21/10/2026 14:16 - Receita Federal inaugura nova era de julgamentos em larga escala
21/10/2026 14:16 - STJ moderniza serviço de emissão de certidões com nova plataforma digital
21/10/2026 14:15 - CARF divulga calendário das sessões de julgamento de 202
21/10/2026 14:15 - TRT 3ª Região – Órgão Especial aprova calendário de feriados do TRT-MG para 2027
